Domain ean13.de kaufen?
Wir ziehen mit dem Projekt
ean13.de um.
Sind Sie am Kauf der Domain
ean13.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ean13.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **


Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Janits, Erwin: Lagerverwaltung mit SAP S/4HANA Stock Room Management (StRM)Lagerverwaltung mit SAP S/4HANA Stock Room Management (StRM) , Mithilfe von SAP-Software bieten sich umfangreiche Möglichkeiten für eine automatisierte Lagerverwaltung. Unter SAP ECC hieß die Lösung in diesem Bereich Warehouse Management (WM). Mit dem Umstieg auf S/4HANA müssen sich Firmen auch hier auf Veränderungen einstellen. Mit Extended Warehouse Management (EWM) steht ein neues System zur Verfügung, das allerdings wegen seiner Komplexität nicht für alle Kunden optimal erscheint. Für sie ist eine abgespeckte Form des WM eine Option: die Lagerraumverwaltung mit Stock Room Management (StRM). In diesem Buch erhalten Sie eine Einführung in die Lagerverwaltung mit SAP-Software. Sie erfahren, welche Möglichkeiten StRM bietet und mit welchen Begrenzungen Sie rechnen müssen. Für Firmen, bei denen sich die Frage nach der künftigen Strategie bei der Lagerverwaltung stellt, wird insbesondere das Kapitel interessant sein, das StRM mit WM und EWM vergleicht. Sie erhalten eingehende Erklärungen zur Bedienung von StRM, auch mit Blick auf Funktionalitäten von WM und EWM. Weitere Themen sind die Migration auf S/4HANA sowie die Migration von StRM auf EWM. Dazu gibt es Ausblicke auf mobile Datenerfassung und die Verwendung von Fiori-Apps im Lager. So wird dieses Buch sowohl für Neueinsteiger in StRM als auch für erfahrene WM-Nutzer, die nun vor Veränderungen stehen, eine große Hilfe sein. Einführung in die Lagerverwaltung mit StRM Mobile Datenerfassung StRM im Vergleich mit ERP WM und EWM Hinweise zur Migration auf S/4HANA und auf EWM , Werkzeugkasten & Aufbewahrung > Werkzeuge , Erscheinungsjahr: 202303, Produktform: Kartoniert, Autoren: Janits, Erwin, Seitenzahl/Blattzahl: 180, Keyword: EWM; Lager; SAP; Stockroom Management; WM; Warehouse Management, Fachschema: Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Warengruppe: TB/Anwendungs-Software, Fachkategorie: Unternehmensanwendungen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Espresso Tutorials GmbH, Verlag: Espresso Tutorials GmbH, Verlag: Espresso Tutorials GmbH, Länge: 206, Breite: 146, Höhe: 13, Gewicht: 272, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Panasonic Barcode-Scanner (1D-Barcodes, 2D-Barcodes), Barcode Scanner, SchwarzDer Panasonic Barcode-Scanner FZ-VBRG211U ist ein leistungsstarkes Plug-In-Modul, das für die effiziente Erfassung von Barcodes konzipiert wurde. Ausgestattet mit einem fortschrittlichen 2D-Imager ermöglicht dieser Scanner eine präzise und schnelle Erfassung von verschiedenen Barcode-Typen. Die kompakte Bauweise sorgt dafür, dass er sich nahtlos in bestehende Systeme integrieren lässt, während die Benutzerfreundlichkeit und die zuverlässige Leistung ihn zu einer idealen Wahl für verschiedene Anwendungen machen. Der Scanner ist leicht und handlich, was ihn besonders für den Einsatz in mobilen Umgebungen geeignet macht. Mit seiner robusten Konstruktion ist er darauf ausgelegt, den Anforderungen des täglichen Gebrauchs standzuhalten und bietet eine hohe Zuverlässigkeit bei der Datenerfassung. - Plug-In-Modul für einfache Integration in bestehende Systeme - Fortschrittlicher 2D-Imager für präzise Barcode-Erfassung - Leicht und kompakt, ideal für mobile Anwendungen.617,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **

Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Datalogic Strichcode-Scanner-Halterung, Barcode Scanner ZubehörDie Datalogic Strichcode-Scanner-Halterung ist ein praktisches Zubehör, das speziell für die Modelle Gryphon I GD4520 und GD4590 entwickelt wurde. Diese Halterung bietet eine flexible Montageoption, da sie sowohl für die Tischmontage als auch für die Wandmontage geeignet ist. Sie ermöglicht eine sichere und stabile Positionierung des Scanners, was die Effizienz bei der Nutzung erhöht. Die Halterung ist in einem schlichten Weiss gehalten, was sie in verschiedenen Umgebungen ansprechend macht. Sie ist ideal für den Einsatz in Einzelhandelsgeschäften, Lagerräumen oder anderen Bereichen, in denen Barcode-Scanner häufig verwendet werden. Mit dieser Halterung wird die Handhabung des Scanners erleichtert und die Gefahr von Beschädigungen verringert. - Tischmontierbar und geeignet für Wandmontage - Entwickelt für Datalogic Gryphon I GD4520 und GD4590 - Sichere und stabile Positionierung des Scanners.32,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zebra Strichcode-Scanner-Holster, Barcode Scanner ZubehörDas Zebra Holster SG-MC3X-SHLSTB-01 ist eine professionelle Tragevorrichtung, die speziell für Zebra MC3300 Mobile Computer entwickelt wurde, sowohl für Standardausführungen als auch für Modelle mit drehbarem Kopf. Dieses robuste schwarze Holster bietet sicheren Transport und zuverlässigen Schutz für industrielle Mobile Computing Geräte in anspruchsvollen Arbeitsumgebungen. Die Konstruktion verfügt über mehrere Tragemöglichkeiten mit einem komfortablen Schultergurt und einem praktischen Gürtelclip, sodass Anwender die für ihren Arbeitsablauf passende Methode wählen können. Aus widerstandsfähigen Materialien gefertigt, bietet dieses Zubehör zuverlässigen Schutz gegen Stösse, Stürze und alltägliche Abnutzung bei gleichzeitig einfachem Zugriff auf den Mobile Computer. Das Design gewährleistet optimalen Sitz und sicheren Halt für MC3300 Geräte und verhindert unbeabsichtigtes Lösen während der Bewegung. Dieses Zubehör ist für die Kompatibilität mit Zebras industriellem Mobile Computing Ökosystem entwickelt und unterstützt die Produktivität in Lager-, Logistik-, Fertigungs- und Serviceeinsätzen. Das Holster bewahrt die Gerätezugänglichkeit bei gleichzeitig essenziellem Schutz und eignet sich für schichtübergreifenden Einsatz in verschiedenen Betriebsumgebungen. Die schwarze Farbe verleiht ein professionelles Erscheinungsbild, das sichtbare Abnutzung widersteht und langfristig ein sauberes Aussehen bewahrt. Als Teil von Zebras Mobile Computer Carry & Protection Zubehörlinie erfüllt dieses Holster die Markenstandards für Qualität und Zuverlässigkeit in industriellen Computing Lösungen.78,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Janits, Erwin: Lagerverwaltung mit SAP S/4HANA Stock Room Management (StRM)Lagerverwaltung mit SAP S/4HANA Stock Room Management (StRM) , Mithilfe von SAP-Software bieten sich umfangreiche Möglichkeiten für eine automatisierte Lagerverwaltung. Unter SAP ECC hieß die Lösung in diesem Bereich Warehouse Management (WM). Mit dem Umstieg auf S/4HANA müssen sich Firmen auch hier auf Veränderungen einstellen. Mit Extended Warehouse Management (EWM) steht ein neues System zur Verfügung, das allerdings wegen seiner Komplexität nicht für alle Kunden optimal erscheint. Für sie ist eine abgespeckte Form des WM eine Option: die Lagerraumverwaltung mit Stock Room Management (StRM). In diesem Buch erhalten Sie eine Einführung in die Lagerverwaltung mit SAP-Software. Sie erfahren, welche Möglichkeiten StRM bietet und mit welchen Begrenzungen Sie rechnen müssen. Für Firmen, bei denen sich die Frage nach der künftigen Strategie bei der Lagerverwaltung stellt, wird insbesondere das Kapitel interessant sein, das StRM mit WM und EWM vergleicht. Sie erhalten eingehende Erklärungen zur Bedienung von StRM, auch mit Blick auf Funktionalitäten von WM und EWM. Weitere Themen sind die Migration auf S/4HANA sowie die Migration von StRM auf EWM. Dazu gibt es Ausblicke auf mobile Datenerfassung und die Verwendung von Fiori-Apps im Lager. So wird dieses Buch sowohl für Neueinsteiger in StRM als auch für erfahrene WM-Nutzer, die nun vor Veränderungen stehen, eine große Hilfe sein. Einführung in die Lagerverwaltung mit StRM Mobile Datenerfassung StRM im Vergleich mit ERP WM und EWM Hinweise zur Migration auf S/4HANA und auf EWM , Werkzeugkasten & Aufbewahrung > Werkzeuge , Erscheinungsjahr: 202303, Produktform: Kartoniert, Autoren: Janits, Erwin, Seitenzahl/Blattzahl: 180, Keyword: EWM; Lager; SAP; Stockroom Management; WM; Warehouse Management, Fachschema: Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Warengruppe: TB/Anwendungs-Software, Fachkategorie: Unternehmensanwendungen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Espresso Tutorials GmbH, Verlag: Espresso Tutorials GmbH, Verlag: Espresso Tutorials GmbH, Länge: 206, Breite: 146, Höhe: 13, Gewicht: 272, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Panasonic Barcode-Scanner (1D-Barcodes, 2D-Barcodes), Barcode Scanner, SchwarzDer Panasonic Barcode-Scanner FZ-VBRG211U ist ein leistungsstarkes Plug-In-Modul, das für die effiziente Erfassung von Barcodes konzipiert wurde. Ausgestattet mit einem fortschrittlichen 2D-Imager ermöglicht dieser Scanner eine präzise und schnelle Erfassung von verschiedenen Barcode-Typen. Die kompakte Bauweise sorgt dafür, dass er sich nahtlos in bestehende Systeme integrieren lässt, während die Benutzerfreundlichkeit und die zuverlässige Leistung ihn zu einer idealen Wahl für verschiedene Anwendungen machen. Der Scanner ist leicht und handlich, was ihn besonders für den Einsatz in mobilen Umgebungen geeignet macht. Mit seiner robusten Konstruktion ist er darauf ausgelegt, den Anforderungen des täglichen Gebrauchs standzuhalten und bietet eine hohe Zuverlässigkeit bei der Datenerfassung. - Plug-In-Modul für einfache Integration in bestehende Systeme - Fortschrittlicher 2D-Imager für präzise Barcode-Erfassung - Leicht und kompakt, ideal für mobile Anwendungen.617,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
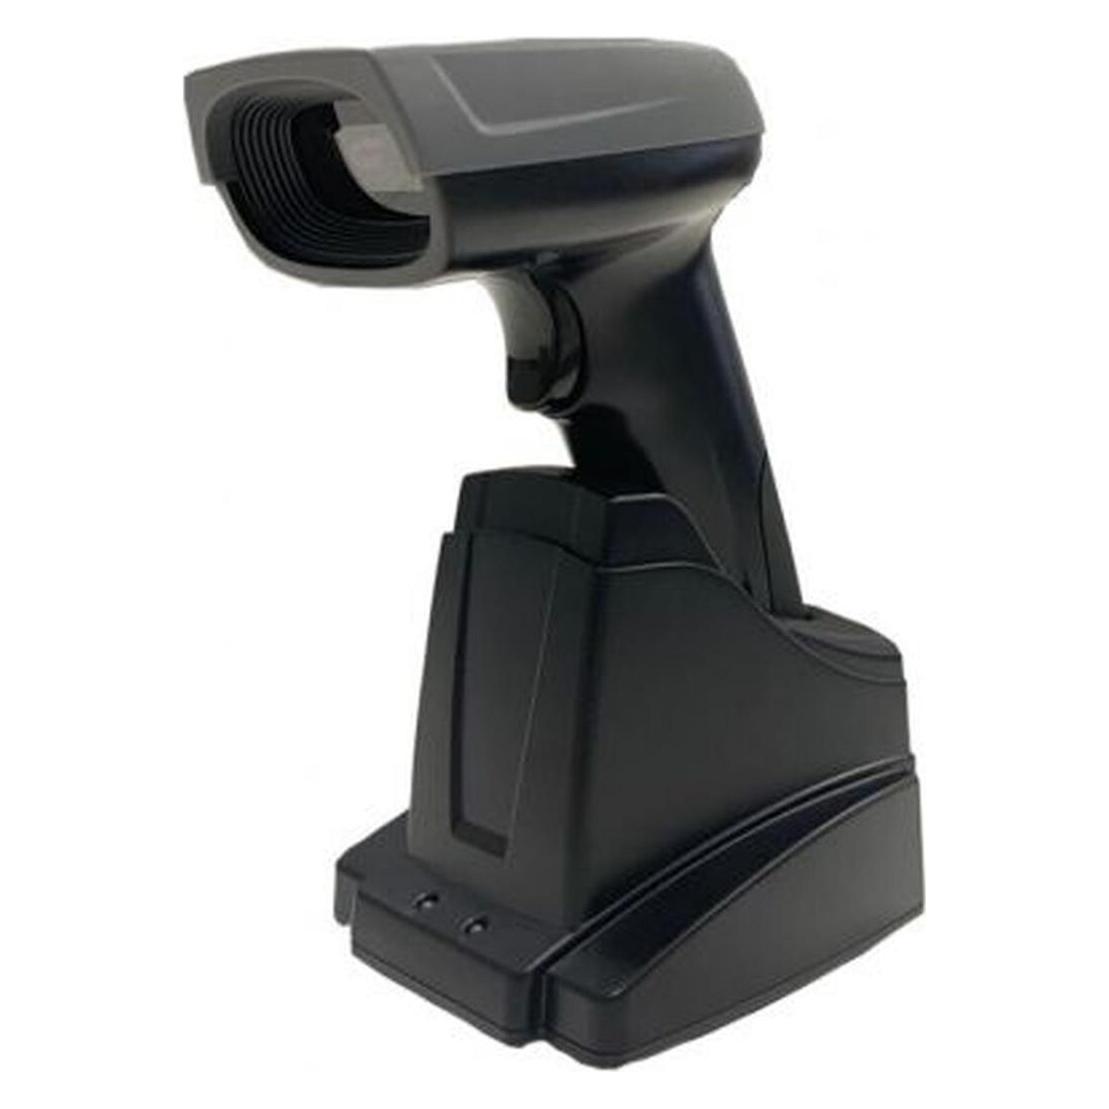
Delock Barcode Scanner (1D-Barcodes, 2D-Barcodes), Barcode Scanner, SchwarzDieser Barcode Scanner von Delock kann mit einem PC oder Notebook kabellos verbunden werden. Es können alle gängigen 1D- und 2D-Barcodetypen auch auf weite Entfernung präzise erfasst werden. Zusätzlich erkennt der Scanner auf Displays und Monitoren dargestellte Barcodes. Der Scanner passt sich automatisch an die Umgebungshelligkeit an und erfasst unter optimalen Lichtverhältnissen bis zu 200 Scans in der Sekunde. Bei geringer Umgebungshelligkeit wird der Barcode durch eine zusätzliche weisse LED beleuchtet und ist somit auch bei schlechten Lichtverhältnissen einsetzbar. Die Datenübertragung der gescannten Barcodes erfolgt über das 2,4 GHz Frequenzband. Dabei fungiert die Ladestation neben dem Laden des Handscanners auch als 2,4 GHz Schnittstelle und wird per USB-Kabel mit dem System verbunden. Mit Hilfe eines optionalen Adapterkabels ist es möglich, die Ladestation an einem Smartphone oder Tablet anzuschliessen.78,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.