Domain ean13.de kaufen?
Wir ziehen mit dem Projekt
ean13.de um.
Sind Sie am Kauf der Domain
ean13.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ean13.de kaufen?
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **


Ähnliche Suchbegriffe für Verpachtung
Top-Angebote
Produkte zum Begriff Verpachtung:
-
Janits, Erwin: Lagerverwaltung mit SAP S/4HANA Stock Room Management (StRM)Lagerverwaltung mit SAP S/4HANA Stock Room Management (StRM) , Mithilfe von SAP-Software bieten sich umfangreiche Möglichkeiten für eine automatisierte Lagerverwaltung. Unter SAP ECC hieß die Lösung in diesem Bereich Warehouse Management (WM). Mit dem Umstieg auf S/4HANA müssen sich Firmen auch hier auf Veränderungen einstellen. Mit Extended Warehouse Management (EWM) steht ein neues System zur Verfügung, das allerdings wegen seiner Komplexität nicht für alle Kunden optimal erscheint. Für sie ist eine abgespeckte Form des WM eine Option: die Lagerraumverwaltung mit Stock Room Management (StRM). In diesem Buch erhalten Sie eine Einführung in die Lagerverwaltung mit SAP-Software. Sie erfahren, welche Möglichkeiten StRM bietet und mit welchen Begrenzungen Sie rechnen müssen. Für Firmen, bei denen sich die Frage nach der künftigen Strategie bei der Lagerverwaltung stellt, wird insbesondere das Kapitel interessant sein, das StRM mit WM und EWM vergleicht. Sie erhalten eingehende Erklärungen zur Bedienung von StRM, auch mit Blick auf Funktionalitäten von WM und EWM. Weitere Themen sind die Migration auf S/4HANA sowie die Migration von StRM auf EWM. Dazu gibt es Ausblicke auf mobile Datenerfassung und die Verwendung von Fiori-Apps im Lager. So wird dieses Buch sowohl für Neueinsteiger in StRM als auch für erfahrene WM-Nutzer, die nun vor Veränderungen stehen, eine große Hilfe sein. Einführung in die Lagerverwaltung mit StRM Mobile Datenerfassung StRM im Vergleich mit ERP WM und EWM Hinweise zur Migration auf S/4HANA und auf EWM , Werkzeugkasten & Aufbewahrung > Werkzeuge , Erscheinungsjahr: 202303, Produktform: Kartoniert, Autoren: Janits, Erwin, Seitenzahl/Blattzahl: 180, Keyword: EWM; Lager; SAP; Stockroom Management; WM; Warehouse Management, Fachschema: Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Warengruppe: TB/Anwendungs-Software, Fachkategorie: Unternehmensanwendungen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Espresso Tutorials GmbH, Verlag: Espresso Tutorials GmbH, Verlag: Espresso Tutorials GmbH, Länge: 206, Breite: 146, Höhe: 13, Gewicht: 272, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **
-
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **
-
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **


Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
Was sind Werbungskosten bei Vermietung und Verpachtung?
Was sind Werbungskosten bei Vermietung und Verpachtung? Werbungskosten sind Aufwendungen, die im Zusammenhang mit der Vermietung oder Verpachtung von Immobilien entstehen und steuerlich geltend gemacht werden können. Dazu gehören beispielsweise Kosten für die Instandhaltung und Reparatur der Immobilie, Verwaltungskosten, Versicherungsbeiträge, Grundsteuer, Zinsen für Darlehen zur Finanzierung der Immobilie sowie Abschreibungen. Diese Kosten mindern die steuerpflichtigen Einnahmen aus der Vermietung oder Verpachtung und können somit die Steuerlast reduzieren. Es ist wichtig, alle relevanten Belege und Nachweise für die Werbungskosten sorgfältig aufzubewahren, um sie im Rahmen der Steuererklärung korrekt angeben zu können. **
Top-Angebote
Produkte zum Begriff Verpachtung:
-
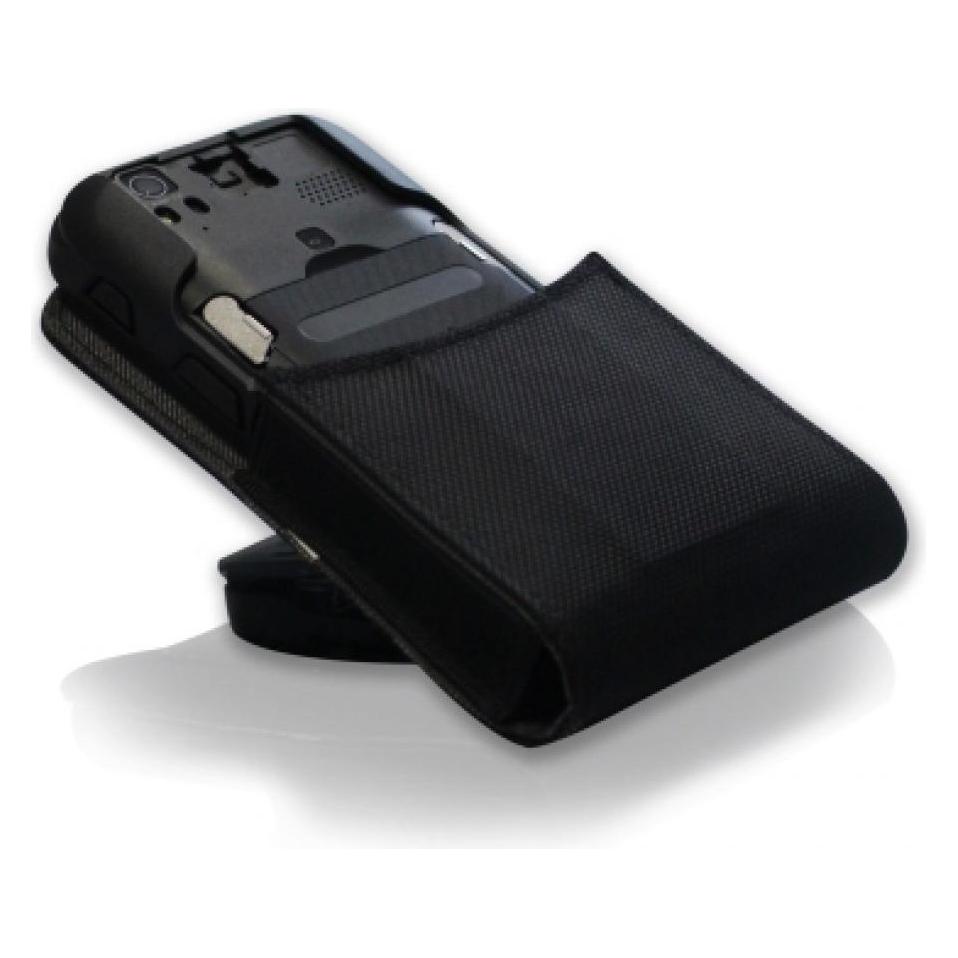
Zebra Strichcode-Scanner-Holster, Barcode Scanner ZubehörDas Zebra Holster SG-MC3X-SHLSTB-01 ist eine professionelle Tragevorrichtung, die speziell für Zebra MC3300 Mobile Computer entwickelt wurde, sowohl für Standardausführungen als auch für Modelle mit drehbarem Kopf. Dieses robuste schwarze Holster bietet sicheren Transport und zuverlässigen Schutz für industrielle Mobile Computing Geräte in anspruchsvollen Arbeitsumgebungen. Die Konstruktion verfügt über mehrere Tragemöglichkeiten mit einem komfortablen Schultergurt und einem praktischen Gürtelclip, sodass Anwender die für ihren Arbeitsablauf passende Methode wählen können. Aus widerstandsfähigen Materialien gefertigt, bietet dieses Zubehör zuverlässigen Schutz gegen Stösse, Stürze und alltägliche Abnutzung bei gleichzeitig einfachem Zugriff auf den Mobile Computer. Das Design gewährleistet optimalen Sitz und sicheren Halt für MC3300 Geräte und verhindert unbeabsichtigtes Lösen während der Bewegung. Dieses Zubehör ist für die Kompatibilität mit Zebras industriellem Mobile Computing Ökosystem entwickelt und unterstützt die Produktivität in Lager-, Logistik-, Fertigungs- und Serviceeinsätzen. Das Holster bewahrt die Gerätezugänglichkeit bei gleichzeitig essenziellem Schutz und eignet sich für schichtübergreifenden Einsatz in verschiedenen Betriebsumgebungen. Die schwarze Farbe verleiht ein professionelles Erscheinungsbild, das sichtbare Abnutzung widersteht und langfristig ein sauberes Aussehen bewahrt. Als Teil von Zebras Mobile Computer Carry & Protection Zubehörlinie erfüllt dieses Holster die Markenstandards für Qualität und Zuverlässigkeit in industriellen Computing Lösungen.78,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Janits, Erwin: Lagerverwaltung mit SAP S/4HANA Stock Room Management (StRM)Lagerverwaltung mit SAP S/4HANA Stock Room Management (StRM) , Mithilfe von SAP-Software bieten sich umfangreiche Möglichkeiten für eine automatisierte Lagerverwaltung. Unter SAP ECC hieß die Lösung in diesem Bereich Warehouse Management (WM). Mit dem Umstieg auf S/4HANA müssen sich Firmen auch hier auf Veränderungen einstellen. Mit Extended Warehouse Management (EWM) steht ein neues System zur Verfügung, das allerdings wegen seiner Komplexität nicht für alle Kunden optimal erscheint. Für sie ist eine abgespeckte Form des WM eine Option: die Lagerraumverwaltung mit Stock Room Management (StRM). In diesem Buch erhalten Sie eine Einführung in die Lagerverwaltung mit SAP-Software. Sie erfahren, welche Möglichkeiten StRM bietet und mit welchen Begrenzungen Sie rechnen müssen. Für Firmen, bei denen sich die Frage nach der künftigen Strategie bei der Lagerverwaltung stellt, wird insbesondere das Kapitel interessant sein, das StRM mit WM und EWM vergleicht. Sie erhalten eingehende Erklärungen zur Bedienung von StRM, auch mit Blick auf Funktionalitäten von WM und EWM. Weitere Themen sind die Migration auf S/4HANA sowie die Migration von StRM auf EWM. Dazu gibt es Ausblicke auf mobile Datenerfassung und die Verwendung von Fiori-Apps im Lager. So wird dieses Buch sowohl für Neueinsteiger in StRM als auch für erfahrene WM-Nutzer, die nun vor Veränderungen stehen, eine große Hilfe sein. Einführung in die Lagerverwaltung mit StRM Mobile Datenerfassung StRM im Vergleich mit ERP WM und EWM Hinweise zur Migration auf S/4HANA und auf EWM , Werkzeugkasten & Aufbewahrung > Werkzeuge , Erscheinungsjahr: 202303, Produktform: Kartoniert, Autoren: Janits, Erwin, Seitenzahl/Blattzahl: 180, Keyword: EWM; Lager; SAP; Stockroom Management; WM; Warehouse Management, Fachschema: Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Warengruppe: TB/Anwendungs-Software, Fachkategorie: Unternehmensanwendungen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Espresso Tutorials GmbH, Verlag: Espresso Tutorials GmbH, Verlag: Espresso Tutorials GmbH, Länge: 206, Breite: 146, Höhe: 13, Gewicht: 272, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **
-
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **
-
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **
-
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **
Ähnliche Suchbegriffe für Verpachtung
-
Anschaffungs- beziehungsweise Herstellungskosten gegenüber Erhaltungsaufwendungen bei den Einkünften aus Vermietung und Verpachtung, Taschenbuch vonAnschaffungs- Beziehungsweise Herstellungskosten Gegenüber Erhaltungsaufwendungen Bei Den Einkünften Aus Vermietung Und Verpachtung, Taschenbuch Von Christopher Jung, Grin, 978-3-638-83366-0, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **
-
Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
-
Was sind Werbungskosten bei Vermietung und Verpachtung?
Was sind Werbungskosten bei Vermietung und Verpachtung? Werbungskosten sind Aufwendungen, die im Zusammenhang mit der Vermietung oder Verpachtung von Immobilien entstehen und steuerlich geltend gemacht werden können. Dazu gehören beispielsweise Kosten für die Instandhaltung und Reparatur der Immobilie, Verwaltungskosten, Versicherungsbeiträge, Grundsteuer, Zinsen für Darlehen zur Finanzierung der Immobilie sowie Abschreibungen. Diese Kosten mindern die steuerpflichtigen Einnahmen aus der Vermietung oder Verpachtung und können somit die Steuerlast reduzieren. Es ist wichtig, alle relevanten Belege und Nachweise für die Werbungskosten sorgfältig aufzubewahren, um sie im Rahmen der Steuererklärung korrekt angeben zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.